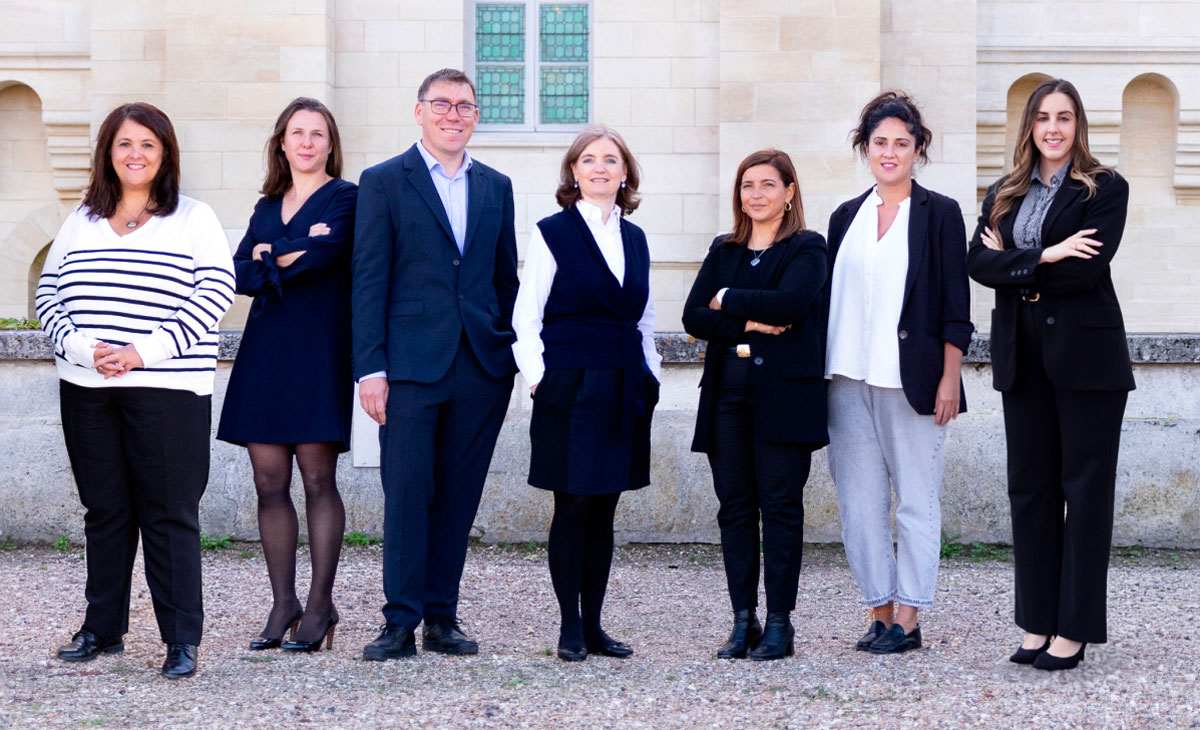
Baussant Conseil est un cabinet de conseil en gestion de patrimoine qui a été créé en 2002 par Pascale Baussant, qui en est toujours la gérante. Le cabinet n’est adossé à aucun groupe bancaire ou compagnie d’assurance, et aucun fonds d’investissement ne figure à notre capital.
Nous proposons une large gamme de solutions d’investissement : assurance vie, épargne retraite, épargne salariale et SCPI et assurons une gestion conseillée des supports préconisés.
Nos conseillers ne perçoivent aucune rémunération variable liée à la préconisation des produits d’investissements. L’intérêt de nos clients est au cœur de notre démarche.
Pascale Baussant Les 100 qui font le Patrimoine - Edition 2024
Delphine Landes Les 100 qui font le Patrimoine (La relève) - Edition 2023
Pascale Baussant Les 100 qui font la transition - Edition 2024
Eric BaussantElu Président CNCGP Hauts de France 2025-2028
Constituer et valoriser son patrimoine
Préparer sa retraite
Protéger ses proches
Obtenir des revenus complémentaires
Vous avez des questions ?
Nos experts vous reçoivent dans nos locaux sur rendez-vous pour échanger avec vous sur vos problématiques patrimoniales. Rencontrez également nos experts en visioconférence où que vous soyez ! Une flexibilité totale pour répondre à vos besoins dans les meilleures conditions.
Le PER se débloque normalement au départ à la retraite, en rente viagère ou en capital. La sortie en capital, la plus fréquente, gagne à être fractionnée afin d’étaler l’imposition. Un déblocage anticipé est possible pour l’achat de la résidence principale ou en cas d’accident de la vie, avec une fiscalité propre à chaque motif. En 2026, le report des plafonds de déduction passe à cinq ans, les versements effectués à partir de 70 ans ne sont plus déductibles et les prélèvements sociaux atteignent 18,6 %. Au décès du titulaire, le PER assurantiel bénéficie d’un régime de transmission spécifique. Une sortie se prépare.
28/10/2026Projets de loi de finances et de financement de la Sécurité sociale pour 2027 : les principales mesures
PLF et PLFSS 2027 : ce qui pourrait changer pour votre patrimoine
Présentés le 1er octobre 2026, les projets de loi de finances et de financement de la Sécurité sociale pour 2027 prévoient plusieurs mesures susceptibles d’affecter directement les particuliers : indexation du barème de l’impôt sur le revenu, plafonnement des amortissements en location meublée, régime temporaire de faveur pour les dons familiaux, revalorisation différenciée des pensions de retraite… Alors que la navette parlementaire a déjà modifié plusieurs dispositions, nous faisons le point sur les principales mesures et leur état d’avancement au 27 octobre 2026
Contrôlé par la CNCGP
Association professionnelle agréée par l’AMF et l’ACPR
Enregistré auprès de l’ORIAS
Organisme d’Etat homologuant les intermédiaires en assurance
En cliquant sur “Accepter”, vous acceptez le stockage de cookies sur votre appareil afin d'améliorer la navigation sur le site, d'analyser l'utilisation du site et de contribuer à nos efforts de marketing. Voir notre Politique de confidentialité pour plus d'informations.